Tác giả: admin

Pháp lý sổ đỏ và ‘sổ hồng mới’, phân biệt sự khác nhau giữa sổ đỏ và sổ hồng theo quy định?

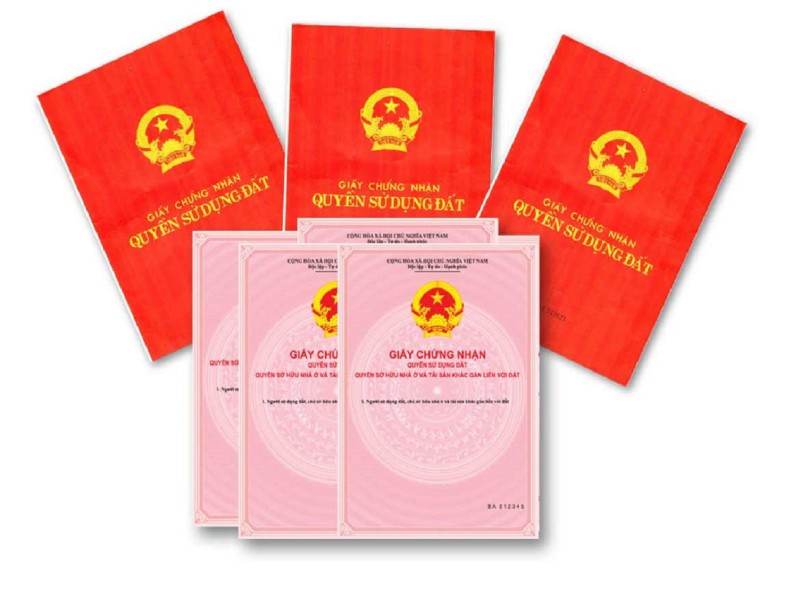
Hiện nay có 3 loại giấy chứng nhận được lưu hành trong cả nước, gồm: (Sổ đỏ, sổ hồng cũ, sổ hồng mới). Tuy nhiên, nhiều người vẫn nhầm lẫn bản chất của từng loại sổ.

Trong luật đất đai của nhà nước không có khái niệm “sổ đỏ” hoặc “sổ hồng”. Mà sổ đỏ và sổ hồng là cách gọi dân gian của người dân được dùng để chỉ giấy chứng nhận về nhà đất dựa theo màu sắc.

Trước ngày 10/12/2009 Nhà nước ban hành 2 loại giấy chứng nhận là sổ hồng và sổ đỏ.

Cụ thể như sau: Sổ đỏ là Giấy chứng nhận Quyền sử dụng đất, có bìa màu đỏ nên hay gọi là sổ đỏ được Bộ Tài nguyên và Môi trường ban hành.

Sổ hồng là Giấy chứng nhận Quyền sở hữu nhà ở và Quyền sở hữu đất ở, có bìa màu hồng nên hay gọi là sổ hồng được Bộ Xây dựng ban hành.

Sau ngày 10/12/2009, khi nghị định 88/2009/NĐ-CP có hiệu lực. Hai loại sổ trên đã hợp nhất thành 1 giấy chứng nhận mới được gọi là Giấy chứng nhận Quyền sử dụng đất, Quyền sở hữu nhà ở và tài sản khác gắn liền với đất được áp dụng trong phạm vi cả nước đối với mọi loại đất, nhà ở và tài sản khác gắn liền với đất. Do Bộ Tài Nguyên – Môi Trường ban hành, có bìa màu hồng nên vẫn thường gọi là sổ hồng. Tuy hợp nhất thành 1, nhưng 2 loại sổ trên vẫn được sử dụng cho đến tận ngày nay, có giá trị pháp lý tương đương và không bắt buộc cấp đổi sang mẫu Sổ Hồng mới.

Theo Luật Đất đai 2013 và các văn bản hướng dẫn thi hành kế thừa tên gọi giấy chứng nhận mới. Cụ thể, Khoản 16 Điều 3 Luật Đất đai 2013 nêu: “Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất là chứng thư pháp lý để Nhà nước xác nhận quyền sử dụng đất, quyền sở hữu nhà ở, tài sản khác gắn liền với đất hợp pháp của người có quyền sử dụng đất, quyền sở hữu nhà ở và quyền sở hữu tài sản khác gắn liền với đất”.

Giá trị sổ đỏ và sổ hồng

Về giá trị pháp lý, cả sổ đỏ và sổ hồng đều có giá trị như nhau, được cơ quan nhà nước có thẩm quyền cấp cho người sử dụng đất, sở hữu nhà đất.

Sổ đỏ cũ có bắt buộc đổi sang sổ hồng mới?

Theo quy định tại Khoản 2, Điều 97, Luật Đất đai 2013, sổ đỏ cấp trước ngày 10.12.2009 vẫn có giá trị pháp lý, và không phải đổi sang sổ hồng. Trường hợp chủ sở hữu nhà ở và tài sản khác gắn liền với đất có nhu cầu đổi thì đổi sang sổ hồng mới.


CHƯƠNG TRÌNH TẶNG QUÀ CHO CÁC CHÁU LÀ CON EM CÁN BỘ CÔNG NHÂN VIÊN CÔNG TY TNHH HÃNG ĐỊNH GIÁ VÀ KIỂM TOÁN CHÂU Á NHÂN GIÁNG SINH 2023

Chiều ngày 22 tháng 12 năm 2023, BLĐ công ty TNHH Hãng Định giá và Kiểm toán Châu Á đã tổ chức Chương trình tặng quà nhân lễ Giáng Sinh cho các cháu là con em cán bộ công nhân viên công ty.

Đây là hoạt động thường niên của Công ty nhằm động viên, khích lệ các cháu thiếu niên, nhi đồng tiếp tục phấn đấu chăm ngoan, học giỏi và dành được nhiều thành tích hơn nữa trong học tập và rèn luyện.

Tại Chương trình trao quà năm nay, các cháu thiếu nhi đã được nhận những lời chúc từ Ông già Noel. Cũng tại chương trình, BLĐ công ty trao quà đại diện cho các cháu vắng mặt, và gửi tới toàn thể CBNV lời chúc Giáng sinh an lành, ấm áp!

Thông qua chương trình thể hiện sự quan tâm của Ban Lãnh đạo Tổng công ty, Công đoàn đối với đời sống của cán bộ, công nhân viên nói chung và thế hệ trẻ nói riêng, khuyến khích các cháu chăm ngoan học giỏi và khỏe mạnh, qua đó tăng cường sự gắn kết giữa cán bộ công nhân viên đối với Công ty.

Thẩm định giá Bất động sản – Công ty thẩm định giá Bất động sản uy tín

  1. Khái niệm bất động sản và thẩm định giá bất động sản

* Theo Điều 174 Bộ luật Dân sự số 33/2005/QH11 được Quốc hội nước Cộng hoà xã hội chủ nghĩa Việt Nam thông qua ngày 14/6/2005 quy định:

“Bất động sản là các tài sản bao gồm:

a) Đất đai

b) Nhà, công trình xây dựng gắn liền với đất đai, kể cả các tài sản gắn liền với nhà, công trình xây dựng đó;

c) Các tài sản khác gắn liền với đất đai;

d) Các tài sản khác do pháp luật quy định…”

Theo điều 4 Pháp lệnh Giá số 40 quy định: “Thẩm định giá là việc đánh giá hoặc đánh giá lại giá trị của tài sản phù hợp với thị trường tại một địa điểm, thời điểm nhất định theo tiêu chuẩn Việt Nam hoặc thông lệ quốc tế”

Như vậy, thẩm định giá bất động sản là số tiền ước tính về giá trị của quyền sử dụng đất, quyền sở sở hữu nhà, công trình vật kiến trúc gắn liền với đất đang được mua bán trên thị trường vào thời điểm thẩm định giá và cho một mục đích đã được xác định rõ trong những điều kiện của một thị trường nhất định với những phương pháp phù hợp.

  1. Thị trường bất động sản và thẩm định giá bất động sản

Thị trường bất động sản là không gian, thời gian, địa điểm cụ thể diễn ra các hoạt động mua bán, chuyển nhượng, cho thuê, thế chấp và các dịch vụ có liên quan như trung gian, môi giới, tư vấn… liên quan đến BĐS giữa các chủ thể trên thị trường mà ở đó vai trò quản lý nhà nước có tác động quyết định đến sự thúc đẩy phát triển hay kìm hãm hoạt động kinh doanh trên thị trường BĐS.

Giá cả BĐS tuỳ thuộc một phần lớn vào quan hệ cung -cầu trên thị trường. Khi cầu lớn hơn cung, giá BĐS thường bị đẩy cao lên; ngược lại, khi cầu thấp hơn cung, giá BĐS có xu hướng giảm xuống. Tuy nhiên, giá cả còn phụ thuộc vào nhiều yếu tố khác như những yếu tố xuất phát từ những khiếm khuyết của thị trường như “độc quyền”, “đầu cơ”, “cạnh tranh không lành mạnh”… có những yếu tố xuất phát từ sự can thiệp của Nhà nước như đầu tư của Nhà nước vào việc nâng cấp cơ sở hạ tầng khu dân cư (đường giao thông, cấp và thoát nước, cấp điện…)

Một bất động sản được đánh giá là sử dụng cao nhất và tốt nhất nếu tại thời điểm định giá cho thấy bất động sản đó đang được sử dụng hợp pháp cũng như đang cho thu nhập ròng lớn nhất hoặc có khả năng cho giá trị hiện tại của thu nhập ròng trong tương lai là lớn nhất, sử dụng cao nhất và tốt nhất đó có thể tồn tại và kéo dài liên tục trong một khoảng thời gian nhất định.

Các phương pháp thông thường trong định giá bất động sản:

– Phương pháp so sánh/ so sánh trực tiếp

– Phương pháp thu nhập (còn gọi là phương pháp đầu tư hoặc phương pháp vốn hóa)

– Phương pháp chi phí ( phương pháp giá thành)

– Phương pháp lợi nhuận ( hay phương pháp hạch toán)

  1. Mục đích thẩm định giá bất động sản:

– Mua bán, chuyển nhượng, cầm cố, thế chấp, vay vốn ngân hàng.

– Xác định giá trị tài sản phục vụ tranh tụng

– Phục vụ thuê tài chính.

– Tính thuế và hạch toán sổ sách kế toán, báo cáo tài chính.

– Đầu tư và góp vốn doanh nghiệp, cổ phần hoá.

– Xác định giá trị đầu tư.

– Các mục đích khác


Công ty Thẩm định giá Bất động sản Uy tín

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á là đơn vị cung cấp dịch vụ Định giá và Kiểm toán uy tín hàng đầu tại Việt Nam hiện nay. Với đội ngũ nhân viên là những Thẩm định viên có bề dày kinh nghiệm, tâm huyết với nghề. Trải qua quá trình hình thành và phát triển, Công ty TNHH Hãng Định giá và Kiểm toán Châu Á đã không ngừng nỗ lực và khẳng định uy tín thương hiệu trên thị trường với những chi nhánh và văn phòng đại diện trên khắp cả nước, chúng tôi đảm bảo sẽ đáp ứng đầy đủ những yêu cầu tiêu chuẩn khắt khe về nhân sự, trình độ chuyên môn và cơ sở vật chất của Qúy Khách hàng và Đối tác. Với tôn chỉ luôn lấy chất lượng dịch vụ khách hàng làm gốc, tối ưu hóa lợi ích của Khách hàng và Đối tác, đồng thời không xa rời lợi ích cộng đồng”.

Với phương châm: “Uy tín – Chất lượng – Tận tâm – Tạo nên sự khác biệt”

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á mong muốn tiếp tục phát triển mạnh mẽ hơn nữa trong tương lai, để đáp ứng được mọi yêu cầu của Qúy khách hàng, cùng Qúy Khách Hàng vươn tới thành công!

Mọi thông tin liên quan về Thẩm định giá và Kiểm toán, xin vui lòng liên hệ với chúng tôi qua địa chỉ dưới đây:

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á

Địa chỉ : Tầng 1, Tòa CT2-D2, Cụm chung cư VOV, Khu đất đài phát thanh, phát sóng Mễ Trì, Phường Mễ Trì, Quận Nam Từ Liêm, Thành phố Hà Nội

Điện thoại: : 0243 2007 811

Email: : Dinhgia.tdv@gmail.com

Thẩm định giá máy móc thiết bị – Công ty uy tín trong lĩnh vực định giá máy, thiết bị

  1. Khái niệm về Máy móc, Thiết bị

Nói tới máy, thiết bị là đề cập đến hai đối tượng, đó là “máy” và “thiết bị”, là những tài sản hữu hình ngoài bất động sản, phục vụ tạo ra thu nhập cho người chủ sở hữu. Để hiểu rõ hơn về khái niệm, ta phân tích cụ thể:

“Máy” được hiểu là những vật được chế tạo gồm nhiều bộ phận, thường là phức tạp, dùng để thực hiện chính xác hoặc hàng loạt công việc chuyên môn nào đó; còn “Thiết bị” được hiểu là những bộ phận phụ trợ, được sử dụng để trợ giúp cho hoạt động của “máy”, hiện nay theo xu thế phát triển “thiết bị” ngày càng nhỏ gọn, đa năng và có thể liên kết với thiết bị khác. Trong thực tế, tùy theo cách lắp đặt, liên kết và sử dụng mà một bộ phận nào đấy, lúc này là “máy”, lúc khác, nơi khác lại là “thiết bị”.

Thuật ngữ “máy, thiết bị” dùng trong định giá là những tài sản không cố định, là những máy riêng biệt hoặc cả một cụm, dây chuyền máy, thiết bị đồng bộ. Đề cập tới máy, thiết bị là hàm nghĩa đề cập tới các yếu tố về cơ, điện, điện tử… được kết hợp lại với nhau nhằm biến đổi năng lượng, nguyên vật liệu…thành các sản phẩm cụ thể phục vụ cho đời sống xã hội hoặc thực hiện một hay nhiều công năng khác nhau nào đó.

Ngoài ra, có thể tiếp cận một số định nghĩa về máy, thiết bị như sau:

– Theo Tiêu chuẩn TĐG quốc tế: máy, thiết bị có thể bao gồm: những máy, thiết bị không cố định và những máy nhỏ hoặc tập hợp các máy riêng lẻ (dây chuyền sản xuất) với chức năng để thực hiện một loại công việc nhất định.

– Theo Tiêu chuẩn TĐG Việt Nam, máy, thiết bị thuộc động sản: máy, thiết bị là một kết cấu hoàn chỉnh, gồm các chi tiết, cụm chi tiết, bộ phận có liên kết với nhau để vận hành, chuyển động theo mục đích sử dụng được thiết kế(được định nghĩa tại tại Khoản 1 Điều 3 Thông tư 23/2015/TT-BKHCN do Bộ trưởng Bộ Khoa học và Công nghệ ban hành.).

– Theo Luật giá: Máy, thiết bị là một đối tượng của TĐG cụ thể, nằm trong thuật ngữ các loại tài sản từ khái niệm TĐG theo quy định của Luật giá. Động sản được định nghĩa là những tài sản không phải bất động sản. Động sản có đặc điểm là không gắn cố định với một không gian, vị trí nhất định và có thể di dời được như: Máy, thiết bị, phương tiện vận chuyển, dây chuyền công nghệ…

Đặc điểm của máy, thiết bị:

Khác với bất động sản, máy, thiết bị có một số khác biệt cơ bản:

– Máy, thiết bị là tài sản có thể di dời được: Theo đặc điểm này thì máy, thiết bị được xếp vào nhóm động sản, máy, thiết bị có thể được di chuyển từ nơi này đến nơi khác, nên giá của hàng hóa máy, thiết bị không có sự chênh lệch quá nhiều giữa các vị trí địa lý. Và cũng là hệ quả của đặc điểm có thể di dời được, nên trong định giá máy, thiết bị phải tính đến chi phí vận chuyển, lắp đặt…

– Máy, thiết bị có tính đa dạng và phong phú: Cùng với sự phát triển của khoa học – công nghệ, trên thị trường ngày càng xuất hiện nhiều loại máy, thiết bị mới với những công năng và đặc tính kỹ thuật vượt trội tùy thuộc vào mục đích và nhu cầu sử dụng. Do đó, đòi hỏi TĐV phải không ngừng cập nhật nhằm nâng cao trình độ cũng như sự hiểu biết về thị trường máy, thiết bị và nhất là cần phải có kiến thức sâu rộng về các khía cạnh thông số kỹ thuật của máy, thiết bị nhằm đảm bảo chất lượng công tác định giá chính xác.

– Máy, thiết bị thường có tuổi thọ ngắn hơn bất động sản: Máy, thiết bị thường có tuổi thọ ngắn hơn bất động sản (đất đai, nhà cửa, vật kiến trúc…) cả về tuổi thọ vật lý cũng như tuổi thọ kinh tế. Tuổi thọ của máy, thiết bị phụ thuộc nhiều yếu tố như: môi trường tự nhiên, chế độ bảo dưỡng, cách thức sử dụng của con người, cường độ thời gian làm việc… Đặc điểm này có ảnh hưởng rất lớn trong định giá máy, thiết bị đã qua sử dụng, TĐV cần nắm chắc đặc điểm này để có cơ sở hợp lý đánh giá chất lượng còn lại của máy, thiết bị, qua đó đưa ra kết quả hợp lý nhất về mức giá của máy, thiết bị cần định giá.

– Máy, thiết bị có thể chuyển nhượng, thay đổi chủ sở hữu dễ dàng: Trừ một số máy, thiết bị đặc biệt, còn hầu hết các loại máy, thiết bị đều được cho là có “tính lỏng” về sở hữu cao hơn bất động sản, điều này khiến tạo ra nhiều chứng cứ giao dịch trên thị trường, từ thông tin về các cuộc giao dịch, TĐV lấy đó làm cơ sở cho công tác định giá máy, thiết bị.

  1. Thẩm định giá Máy móc, thiết bị

Theo từ điển Oxford: “TĐG là sự ước tính giá trị bằng tiền của một vật, của một tài sản”; “là sự ước tính giá trị hiện hành của tài sản trong kinh doanh”.

Tại Việt Nam khái niệm TĐG lần đầu tiên được biết đến khi quy định trong Pháp lệnh Giá số 40/2002/PL-UBTVQH sau đó được thay bằng Luật giá năm 2012. Khái niệm TĐG được quy định tại khoản 15, Điều 4 Luật giá 2012: TĐG là việc cơ quan, tổ chức có chức năng TĐG xác định giá trị bằng tiền của các loại tài sản theo quy định của Bộ luật dân sự phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn TĐG.

Thẩm định giá máy, thiết bị là việc cơ quan có chức năng thẩm định giá xác định giá trị bằng tiền của các máy, thiết  bị theo quy định của Bộ luật Dân sự phù hợp với giá trị thị trường tại một địa điểm, một thời điểm nhất định, phụ vụ cho mục đích theo tiêu chuẩn thẩm định giá.

Thẩm định máy, thiết bị chiếm một tỷ lệ đáng kể trong hoạt động của các Công ty định giá. Định giá máy, thiết bị là việc ước tính bằng tiền với độ tin cậy cao nhất về giá trị các quyền sở hữu máy, thiết bị cho mục đích định giá cụ thể vào thời điểm định giá.

  1. Cơ sở thẩm định giá Máy, Thiết bị

Giống như hoạt động định giá tài sản nói chung, định giá máy, thiết bị cũng có hai cơ sở giá trị đó là: giá trị thị trường và giá trị phi thị trường.

Người định giá và người sử dụng dịch vụ định giá phải phân biệt rõ sự khác nhau giữa giá thị trường và giá phi thị trường để đảm bảo đưa đến kết quả định giá khách quan.

  • Cơ sở giá trị thị trường: “Giá trị thị trường của một tài sản là mức giá ước tính sẽ được mua bán trên thị trường vào thời điểm TĐG, giữa một bên là người mua sẵn sàng mua và một bên là người bán sẵn sàng bán, trong một giao dịch mua bán khách quan và độc lập, trong điều kiện thương mại bình thường’’ (TCTĐGVN 02). Giá trị thị trường thể hiện mức giá hình thành trên thị trường công khai và cạnh tranh. Thị trường này có thể là thị trường trong nước hoặc thị trường quốc tế, có thể bao gồm nhiều người mua, người bán hoặc bao gồm một số lượng hạn chế người mua, người bán. Trường hợp có sự hạn chế đối với việc xác định giá trị thị trường của máy, thiết bị (thông tin, dữ liệu trên thị trường, điều kiện TĐG hoặc các hạn chế khác), thẩm định định viên nêu rõ nguyên nhân, biện pháp khắc phục và thể hiện mức độ ảnh hưởng đến kết quả TĐG do sự hạn chế này trong báo cáo kết quả TĐG.
  • Giá trị phi thị trường là mức giá ước tính của một tài sản tại thời điểm, địa điểm TĐG, không phản ánh giá trị thị trường mà căn cứ vào đặc điểm kinh tế – kỹ thuật, chức năng, công dụng của tài sản, những lợi ích mà tài sản mang lại trong quá trình sử dụng, giá trị đối với một số người mua đặc biệt, giá trị khi giao dịch trong điều kiện hạn chế, giá trị đối với một số mục đích TĐG đặc biệt và các giá trị không phản ánh giá trị thị trường khác. Giá trị phi thị trường bao gồm: giá trị tài sản bắt buộc phải bán, giá trị đặc biệt, giá trị đầu tư, giá trị để tính thuế hoặc các giá trị khác. Khi sử dụng giá phi thị trường TĐV cần nêu tên của loại giá trị phi thị trường cụ thể được áp dụng và đưa ra các căn cứ, lập luận cụ thể, bao gồm:

– Đặc điểm đặc biệt của máy, thiết bị TĐG

– Người mua, nhà đầu tư đặc biệt

– Giao dịch trong thị trường hạn chế, bắc buộc phải bán

– Giá trị theo những mục đích đặc biệt như mục đích tính thuế

Công ty Thẩm định giá Máy móc, Thiết bị Uy tín

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á là đơn vị cung cấp dịch vụ Định giá và Kiểm toán uy tín hàng đầu tại Việt Nam hiện nay. Với đội ngũ nhân viên là những Thẩm định viên có bề dày kinh nghiệm, tâm huyết với nghề. Trải qua quá trình hình thành và phát triển, Công ty TNHH Hãng Định giá và Kiểm toán Châu Á đã không ngừng nỗ lực và khẳng định uy tín thương hiệu trên thị trường với những chi nhánh và văn phòng đại diện trên khắp cả nước, chúng tôi đảm bảo sẽ đáp ứng đầy đủ những yêu cầu tiêu chuẩn khắt khe về nhân sự, trình độ chuyên môn và cơ sở vật chất của Qúy Khách hàng và Đối tác. Với tôn chỉ luôn lấy chất lượng dịch vụ khách hàng làm gốc, tối ưu hóa lợi ích của Khách hàng và Đối tác, đồng thời không xa rời lợi ích cộng đồng”.

Với phương châm: “Uy tín – Chất lượng – Tận tâm – Tạo nên sự khác biệt”

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á mong muốn tiếp tục phát triển mạnh mẽ hơn nữa trong tương lai, để đáp ứng được mọi yêu cầu của Qúy khách hàng, cùng Qúy Khách Hàng vươn tới thành công!

Mọi thông tin liên quan về Thẩm định giá và Kiểm toán, xin vui lòng liên hệ với chúng tôi qua địa chỉ dưới đây:

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á

Địa chỉ : Tầng 1, Tòa CT2-D2, Cụm chung cư VOV, Khu đất đài phát thanh, phát sóng Mễ Trì, Phường Mễ Trì, Quận Nam Từ Liêm, Thành phố Hà Nội

Điện thoại: : 0243 2007 811

Email: : Dinhgia.tdv@gmail.com
Chúc mừng Ngày Phụ nữ Việt Nam 20/10: Tôn Vinh Vẻ Đẹp Và Giá Trị Của Người Phụ Nữ Việt Nam

Hãng Định giá và Kiểm toán Châu Á: Chào mừng Ngày Phụ nữ Việt Nam 20/10!

Mỗi năm, ngày 20/10 đến, chúng ta lại có cơ hội đặc biệt để tôn vinh và ấn tượng với vẻ đẹp sự kiên nhẫn, sự đa năng, và tài năng của phụ nữ trong cuộc sống và trong công việc. Nhân dịp đặc biệt này, chúng tôi không chỉ muốn gửi lời chúc mừng nồng nhiệt mà còn muốn tạo ra một không gian để chia sẻ những câu chuyện đầy cảm hứng và tôn vinh những thành tựu của phụ nữ trong xã hội và doanh nghiệp.


Khát vọng và Sự Tự Tin: Phụ nữ luôn là nguồn động viên cho cuộc sống và là sức mạnh cho mọi lĩnh vực. Họ không chỉ định hình thế giới xung quanh mình mà còn định hình tương lai. Tự tin và khát vọng của phụ nữ là điểm đặc biệt, thúc đẩy họ đạt được những điều không tưởng.

Sáng Tạo và Khả năng Thích nghi: Phụ nữ đã chứng tỏ họ không chỉ có khả năng sáng tạo mà còn sẵn sàng đối mặt với mọi thách thức. Với tài năng và khả năng thích nghi, họ đã tạo ra những giải pháp mới, khám phá ra những cơ hội mới, và góp phần xây dựng một thế giới tốt đẹp hơn.

Lãnh Đạo và Truyền Cảm Hứng: Phụ nữ lãnh đạo đã thúc đẩy các cuộc cách mạng trong nhiều lĩnh vực. Bằng việc đứng lên, họ đã truyền cảm hứng cho thế hệ tương lai. Vai trò lãnh đạo của phụ nữ ngày càng được đánh giá cao và thúc đẩy sự phát triển xã hội.

Hãng Định giá và Kiểm toán Châu Á luôn đề  cao việc tôn vinh những người phụ nữ xuất sắc.

Cùng nhau, nhìn lại những khoảnh khắc đáng nhớ nhân ngày Phụ nữ Việt Nam 20-10 tại Công ty TNHH Hãng Định giá và Kiểm toán Châu Á – AAVC.


Chúc mừng Ngày Phụ nữ Việt Nam 20/10!

Chủ tịch HĐTV Trần Anh Tuyến gửi thư chúc mừng nhân ngày Phụ nữ Việt Nam 20-10

Nhân ngày Phụ nữ Việt Nam 20-10, chủ tịch HĐTV Trần Anh Tuyến đã gửi những lời chúc tới chị em nhà AAVC. Qua thư, anh bày tỏ niềm vinh dự khi nhận được những sự cống hiến của những chị em dành cho Hãng Định giá và Kiểm toán Châu Á, và không quên gửi những lời chúc sâu sắc nhất tới chị em trong ngày lễ đặc biệt này.

Cùng đọc những lời chúc của Chủ tịch HĐTV Trần Anh Tuyến:

Công Ty TNHH Hãng Định giá và Kiểm toán Châu Á (AAVC) – Khai trương chi nhánh Bắc Miền Trung

Trong quá trình hình thành và phát triển, Công ty TNHH Hãng Định giá và Kiểm toán Châu Á đã đi vào ổn định và tăng trưởng không ngừng. Trải qua những thăng trầm trong lịch sử, đơn vị đã tạo dựng được niềm tin cho khách hàng bởi chất lượng dịch vụ cùng với năng lực chuyên môn. Vào ngày 18/9, Công ty TNHH Hãng Định giá và Kiểm toán Châu Á đã khai trương chi nhánh mới tại Thanh Hóa – Chi nhánh Bắc Miền Trung, đây được xem là một cột mốc đánh dấu cho sự phát triển mạnh của đơn vị và khẳng định vị thế của đơn vị trên thị trường.

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á – AAVC khẳng định sức mạnh của mình trên thị trường cạnh tranh.

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á – AAVC đã khai trương thêm chi nhánh mới tại Thanh Hóa – Chi nhánh Bắc Miền Trung.

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á -AAVC luôn đề cao phương hướng hoạt động:

  • Nâng cao uy tín và tự khẳng định mình thông qua chất lượng dịch vụ.
  • Xây dựng đội ngũ nhân viên là các TĐV quốc gia có tri thức, có năng lực và giàu kinh nghiệm, được đào tạo bởi các tổ chức chuyên ngành quốc tế đảm bảo phục vụ mọi yêu cầu phức tạp nhất hoặc chỉ đơn giản nhất của mọi Khách hàng.
  • Đẩy mạnh hợp tác với các tổ chức nghề nghiệp và các hãng chuyên ngành giá trong nước và quốc tế.
  • Thiết lập các văn phòng đại diện và các văn phòng chi nhánh tại các thành phố lớn trong toàn quốc

Chất lượng dịch vụ của chúng tôi cam kết chuẩn mực, chính xác, tin cậy sẽ làm hài lòng khách hàng theo đúng như tôn chỉ “Uy tín – Chất lượng – Tận tâm – Tạo nên sự khác biệt”.

Chủ tịch HĐTV Trần Anh Tuyến trao quà lưu niệm chúc mừng chi nhánh Bắc Miền Trung

Với sự kiện khai trương chi nhánh mới lần này, khẳng định sự phát triển cả về số lượng và chất lượng dịch vụ của công ty. Đây được xem là một cột mốc đánh dấu cho sự phát triển mạnh mẽ và khẳng định vị thế của đơn vị trên thị trường. Đội ngũ ban lãnh đạo công ty luôn mong muốn mang tới cho Quý Khách hàng – Đối tác những chất lượng dịch vụ tốt nhất với chi phí cạnh tranh, giúp tối ưu hóa lợi ích của Khách hàng và Đối tác đồng thời không xa rời lợi ích cộng đồng.

Thông tin liên hệ:

HÃNG ĐỊNH GIÁ VÀ KIỂM TOÁN CHÂU Á – AAVC
Địa chỉ: Tầng 1, Tòa CT2-D2, Cụm chung cư VOV, Khu đất đài phát thanh, phát sóng Mễ Trì, Phường Mễ Trì, Quận Nam Từ Liêm, Thành phố Hà Nội
Hotline: 037 2047235 – Ms. Ngân
Email: dinhgia.tdv@gmail.com

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á thông báo nghỉ lễ Quốc khánh 2/9

THÔNG BÁO

(V/v: Thời gian nghỉ lễ Quốc khánh 2/9)

Kính gửi: Quý Khách hàng, Quý đối tác, và toàn thể cán bộ nhân viên công ty.

– Căn cứ vào Bộ Luật Lao động nước Cộng hòa Xã hội chủ nghĩa Việt Nam.

– Căn cứ theo Quy định của Công ty TNHH Hãng Định Giá và Kiểm Toán Châu Á.

Ban lãnh đạo Công ty TNHH Hãng Định giá và Kiểm toán Châu Á xin thông báo tới Quý Khách hàng, Quý Đối tác và toàn thể bộ cán bộ, nhân viên trong công ty lịch nghỉ lễ như sau:

Thời gian nghỉ: Từ ngày 01/9/2023 (Thứ Sáu) đến hết ngày 04/9/2023 (Thứ Hai). Công ty sẽ trở lại làm việc vào ngày 05/9/2023 (Thứ Ba).

Kính chúc Quý Khách hàng, Quý Đối tác và toàn thể cán bộ nhân viên Công ty TNHH Hãng Định giá và Kiểm toán Châu Á một kỳ nghỉ lễ quốc khánh 2/9 vui vẻ!

ĐỘI BÓNG ĐÁ CÔNG TY TNHH HÃNG ĐỊNH GIÁ VÀ KIỂM TOÁN CHÂU Á – NÂNG CAO PHÒNG TRÀO RÈN LUYỆN SỨC KHỎE

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á là một đơn vị cung cấp dịch vụ chuyên ngành trong lĩnh vực Định giá và Kiểm toán. Chúng tôi luôn mong muốn tạo ra những giá trị cho Quý Khách hàng, Quý đối tác và giá trị chung cho toàn xã hội.

Bên cạnh mục tiêu quan trọng xây dựng công ty trở thành đơn vị hàng đầu trong lĩnh vực Định giá và Kiểm toán, Ban lãnh đạo công ty luôn đề cao giá trị tinh thần và văn hóa doanh nghiệp,  tạo ra sân chơi bổ ích, động viên khích lệ cán bộ, nhân viên rèn luyện sức khỏe ngoài giờ làm việc, đồng thời tạo điều kiện thuận lợi giúp gắn kết khối nhân sự, nâng cao tinh thần đoàn kết – vững mạnh.

Sau gần 1 năm hoạt động, đội bóng đá Công ty TNHH Hãng Định giá và Kiểm toán Châu Á đã đi vào hoạt động quy củ và nề nếp duy trì lịch tập luyện cố định hàng tuần. Bên cạnh đó, Đội bóng còn tham gia các giải bóng đá  tổ chức thi đấu, giao hữu với nhiều CLB của các cơ quan, các đối tác… nhằm duy trì sức khỏe và thắt chặt mối quan hệ hợp tác cùng phát triển.

Chúc đội bóng đá Công ty TNHH Hãng Định giá và Kiểm toán Châu Á sẽ tiếp tục phát triển vững mạnh, luôn là sân chơi lành mạnh, xua tan đi những căng thẳng cho anh em AAVC sau một ngày làm việc mệt mỏi. Chúc các anh em sẽ tiếp tục nuôi dưỡng niềm đam mê bóng đá và tích cực rèn luyện sức khỏe!

Các phương pháp Định giá Tài sản

  1. Phương pháp so sánh

Là phương pháp thẩm định giá, xác định giá trị của tài sản thẩm định giá dựa trên cơ sở phân tích mức giá của các tài sản so sánh để ước tính, xác định giá trị của các tài sản thẩm định giá.

Cơ sở phương pháp so sánh là giá trị thị trường của tài sản cần thẩm định giá có quan hệ trực tiếp với giá trị của các tài sản tương tự, đã hoặc giao dịch trên thị trường.

Phương pháp so sánh áp dụng đối với tất cả những tài sản (động sản, bất động sản, tài sản hữu hình, tài sản vô hình, tài sản tài chính…) đáp ứng những yêu cầu sau: có tính đồng nhất cao, có giao dịch phổ biến trên thị trường, thị trường ổn định.

  1. Phương pháp chi phí

Thẩm định giá bằng phương pháp chi phí là cách thức xác định giá trị của tài sản thẩm định giá thông qua chi phí tạo ra, hoặc chi phí thay thế một tài sản có chức năng, công dụng giống hệt hoặc tương tự với sản phẩm thẩm định giá sau khi đã khấu trừ, giảm giá tích luỹ của tài sản thẩm định giá.

Phương pháp chi phi áp dụng thẩm định giá những tài sản không có đủ thông tin trên thị trường để áp dụng các cách tiếp cận từ thị trường và cách tiếp cận từ thu nhập. Ngoài ra phương pháp chi phí áp dụng khi các thẩm định viên có dự định tạo ra một tài sản mới hoặc khi thẩm định giá công trình mới được xây dựng hoặc tài sản mới được chế tạo.

  1. Phương pháp vốn hoá trực tiếp

Phương pháp vốn hoá trực tiếp là phương pháp thẩm định giá xác định giá trị của tài sản thẩm định giá dựa trên cơ sở quy đổi dòng thu nhập thuần ổn định hàng năn dự kiến có được từ tài sản về giá trị hiện tại thông qua việc sử dụng vốn hoá phù hợp.

Phương pháp này được áp dụng đối với tất cả các tài sản đầu tư.,

Cơ sở phương pháp vốn hoá trực tiếp là giá trị của tài sản bằng giá trị vốn hiện tại của tất cả các lợi ích tương lai có thể nhận được tử tài sản và dựa trên giá thiết sau:

  • Thu nhập tương đối ổn định trong suốt thời gian sử dụng hữu ích còn lại;
  • Rủi ro của thu nhập có thể có trong tương lai là cố định.
  1. Phương pháp dòng tiền chiết khấu

Là phương pháp thẩm định giá xác định giá trị của tài sản thẩm định giá dựa trên cơ sở quy đổi các dòng tiền trong tương lai dự kiến có được từ tài sản về giá trị hiện tại thông qua việc sử dụng tỷ suất chiết khấu phù hợp.

Cơ sở phương pháp dòng tiền chiết khấu là giá trị của tài sản bằng giá trị vốn hiện tại của tất cả các lợi ích tương lai có thể nhận được từ tài sản, Phương pháp dòng tiền chiết khấu được áp dụng trong trường hợp thu nhập từ tài sản biến đổi qua các giai đoạn khác nhau (không ổn định).

Phương pháp dòng tiền chiết khấu ứng dụng trong thực tiễn khi:

  • Mức giá chỉ dẫn tìm được phương pháp này cho độ tin cậy cao đối với các tài sản cho thuê hoặc đang phát triển, các doanh nghiệp có lãi, các nghiên cứu khả thi, các tài sản mà giá trị hiện tại phụ thuộc và dòng tiền tương lai nhận được, một khi nhận định đánh giá của thẩm định viên là có cơ sở khoa học;
  • Hữu ích đối với các tài sản đầu tư có dòng tiền không thường xuyên và không đều;
  • Dùng để kiểm tra đối chứng hoặc thay thế phương pháp khác.
  1. Phương pháp thặng dư

Là phuong pháp thẩm định giá xác định giá trị của bất động sản có tiềm năng phát triển dựa trên cơ sở lấy giá trị ước tính của phát triển giả định của tài sản (tổng doanh thu phát triển) trừ đi tất cả các chi phí dự kiến phát sinh (bao gồm lợi nhuận nhà đầu tư) để tạo ra sự phát triển đó.

Cơ sở phương pháp thặng dự là giá trị của đất bằng thu nhập từ đất đóng góp trong tổng thể bất động sản đầu tư, quy đổi về hiện tại theo tỷ suất vốn hoá phù hợp.

Phương pháp thặng dư được ứng dụng trong thực tiễn ví tính hữu ích đối với bất động sản có tiềm năng phát triển (đất có thể sử dụng vào mục địch đầu tư); kiểm tra đối chứng hoặc thay thế phương pháp thẩm định giá đất khác (sử dụng vào mục đích đầu tư).

  1. Phương pháp chiết trừ

Là phương pháp thẩm định giá bất động sản, là phương pháp xác định giá trị quyền sử dụng đất bằng cách loại trừ phần giá trị tài sản gắn liền với đất ra khỏi tổng giá trị bất động sản (bao gồm giá trị quyền sử dụng đất và giá trị tải sản gắn liền với đất).

Cơ sở của phương pháp chiết trừ là có thể xác định giá trị một bộ phận tài sản còn lại khi viết giá trị tổng thể và giá trị bộ phận kia.

Phương pháp chiết trừ hữu ích khi thẩm định giá các thửa đất có tài sản gắn liền với đất tương tự tài sản cần thẩm định giá.

Trên đây là toàn bộ nội dung giới thiệu của Hãng Định giá và Kiểm toán Châu Á – AAVC về Các phương pháp thẩm định giá tài sản. Trong quá trình tìm hiểu, nếu quý bạn đọc còn có thắc mắc, vui lòng liên hệ với chúng tôi qua website hoặc Hotline để được hỗ trợ giải đáp.

Công ty TNHH Hãng Định giá và Kiểm toán Châu Á

Địa chỉ : Tầng 1, Tòa CT2-D2, Cụm chung cư VOV, Khu đất đài phát thanh, phát sóng Mễ Trì, Phường Mễ Trì, Quận Nam Từ Liêm, Thành phố Hà Nội

Điện thoại: : 0243 2007 811

Website: https://thamdinhgiachaua.com

Email: : Dinhgia.tdv@gmail.com

Công Ty TNHH Hãng Định Giá Và Kiểm Toán CHâu Á

Trụ sở chính

Tầng 4, Khối TM, Tòa CT1A Mễ Trì Plaza, Khu đô thị VOV, Phường Mễ Trì, Quận Nam Từ Liêm, TP. Hà Nội

0983 882 816

Follow Us

Chi Nhánh Miền Nam

Số 6-8, Đ. Phan Huy Thực, P. Tân Kiểng, Q.7, TP. Hồ Chí Minh

0983.272.056

Chi Nhánh Miền Trung

Tầng 2.1 Tòa nhà văn phòng 49 Phần Lăng 9, P.Hòa Khuê, Đà Nẵng

0944.235.179

Chi Nhánh Cao Bằng

Số 14, ngõ 116, Hiến Giang, Hợp Giang, TP Cao Bằng, tỉnh Cao Bằng

0915.828.303

Chi Nhánh Bắc Kạn

Số 25 Thanh Niên, tổ 1, phường Sông Cầu, TP Bắc Kạn, tỉnh Bắc Kạn

0915.828.303

Văn Phòng Hòa Bình

Số 47 đường Trần Quốc Toản, tổ 5 P.Đồng Tiến, TP.Hòa Bình, tỉnh HB

0919.848.309

Văn Phòng Lai Châu

Số 15 Hồ Xuân Hương, Tân Phong,TP.Lai Châu

0904.838.328

Văn Phòng Sơn La

Số 31, Đ. Nguyễn Lương Bằng, tổ 5, P. Quyết Thắng, TP. Sơn La

0961.027.868

Văn Phòng Hưng Yên

B616, Nhà B, khu nhà ở Phúc Hưng II, P.Bần Yên Nhân, TX. Mỹ Hào, HY

0976.885.688

Văn Phòng Hồ Chí Minh

Số 6-8, Đ. Phan Huy Thực, P. Tân Kiểng, Q.7, TP. Hồ Chí Minh

0945.009.002

Văn Phòng Thái Nguyên

Số 20 , Bến Oánh, Túc Duyên, TP. Thái Nguyên

0986.660.962

Văn Phòng Buôn Ma Thuột

Số 04 Chu Huy Mân, P. Tân An, TP. Buôn Ma Thuột, Đắk Lắk

0977.634.454

Văn Phòng Thái Bình

Tầng 2, tòa nhà Thái Bình Seed, số 36 đường Quang Trung, P. Trần Hưng Đạo, Thái Bình

0977.152.615

Copyright 2023 © Công Ty TNHH Hãng Định Giá Và Kiểm Toán CHâu Á